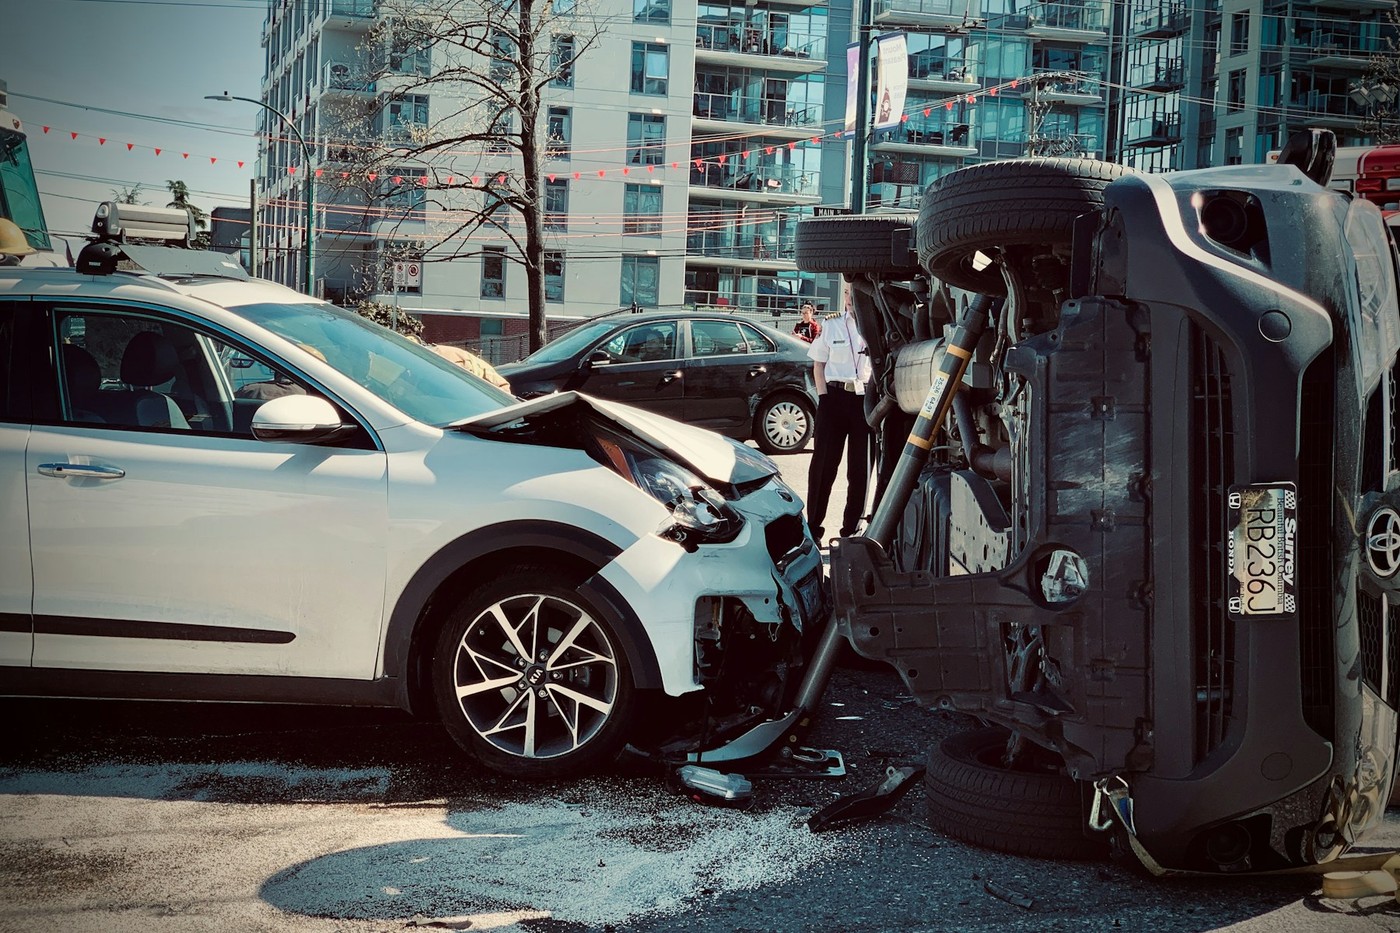
Відмова страховика після ДТП має бути не коротким повідомленням у застосунку, а рішенням із фактичною та правовою підставою. Для подальшого захисту суттєво відокремити три ситуації: компанія не визнає подію страховим випадком, визнає її, але зменшує суму, або порушує строк без остаточного рішення.
Типові мотиви відмови
- подія не відповідає визначенню страхового випадку;
- пропущений строк повідомлення й це перешкодило встановити обставини;
- подані неправдиві відомості або навмисно створено подію;
- заявник не підтвердив право на виплату;
- пошкодження не пов’язані з конкретною ДТП;
- ризик виключений умовами добровільного договору КАСКО.
Для ОСЦПВ перелік законних підстав визначає спеціальний закон. Страховик не може довільно переносити до обов’язкового страхування всі винятки зі своїх добровільних продуктів.
Недоплата замість відмови
Якщо компанія погодилася платити, але сума менша за ремонт, порівнюють акт огляду, перелік деталей, нормо-години, ціни матеріалів і враховані попередні пошкодження. Незалежний оцінювач має оглянути авто до ремонту, а страховика доцільно запросити на огляд завчасно.
Претензія без загальних фраз
У претензії зазначають номер справи, хронологію, конкретний пункт відмови, норму закону або договору й суму вимоги з розрахунком. Додають документи, яких, на думку страховика, бракувало, або пояснюють, чому юридична вимога про них не передбачена.
Для ОСЦПВ базові правила встановлює Закон № 3720-IX. Крім звернення до страховика, можливі скарги до регулятора та МТСБУ в межах їхніх повноважень.
Судове стягнення
Позов може охоплювати страхову виплату, інфляційні втрати, проценти, пеню або інші наслідки, якщо вони передбачені законом і підтверджені розрахунком. Відповідачем може бути страховик, винуватець ДТП або обидва — залежно від виду шкоди, ліміту покриття й підстав відмови.
Ремонтувати автомобіль до належної фіксації ризиковано. Якщо експерт не зможе встановити характер і походження пошкоджень, рахунок СТО сам по собі не доведе весь причинний зв’язок.
Строк огляду й рішення
Страхувальник і потерпілий повинні надати авто для огляду, а страховик — організувати процедуру в установлені строки. Якщо представник не з’явився, факт запрошення фіксують поштовим чи електронним підтвердженням і проводять незалежну оцінку за правилами.
Банкрутство страховика
Якщо компанія втратила право працювати або не виконує зобов’язання, порядок вимоги може включати МТСБУ, ліквідаційну процедуру чи звернення до іншого учасника. Саме припинення офісу не означає автоматичну втрату права потерпілого.
Відмова страховика повинна бути перевірюваною
Лист із фразою «немає підстав для виплати» не дає змоги оцінити рішення. У мотивованій відповіді мають бути встановлені обставини, посилання на норму закону або умову договору та пояснення причинного зв’язку. Потерпілий звіряє, чи саме цей виняток існував на дату події й чи доведений документами. Наприклад, порушення обов’язку повідомити про ДТП не в кожному випадку автоматично означає втрату виплати: значення може мати наслідок порушення, вид страхування та спеціальна норма.
Відмова через суперечності в обставинах
Коли схеми учасників не збігаються, страховик аналізує матеріали поліції, фото, відео та характер пошкоджень. Потерпілому варто отримати копії матеріалів адміністративної справи й постанову суду, якщо вона була. Закриття адміністративної справи не завжди саме по собі доводить відсутність цивільної відповідальності; підстава закриття має значення. Автотехнічне дослідження може пояснити механізм зіткнення краще, ніж повторне письмове твердження водія.
Недоплата: де шукати різницю
Порівнюють перелік деталей, нормо-години, вартість робіт, коефіцієнт зносу, податки, франшизу та ринкову вартість автомобіля. Страховик може не врахувати приховане пошкодження, якщо його не показали під час додаткового огляду. Рахунок сервісу теж не є безумовною сумою збитку: він може містити покращення, роботи без зв’язку з аварією або ціни, що не відповідають методиці. Незалежний оцінювач повинен оглянути авто, ідентифікувати пошкодження та обґрунтувати розрахунок.
Досудова юридична вимога з конкретною арифметикою
У претензії зазначають номер справи, дату ДТП, заявлену й виплачену суму, точну різницю та підставу кожного коригування. Додають звіт, рахунки, фото, докази оплати експертизи й банківські реквізити. Якщо оспорюється відмова, потрібно відповісти на її мотиви, а не переповідати подію з початку. Установлюють розумний строк відповіді та спосіб зв’язку. Лист надсилають каналом, що підтверджує отримання.
Скарга до регулятора
Регулятор може перевірити дотримання вимог до роботи страховика, але не завжди визначає розмір приватного збитку замість суду. Звернення корисне, коли немає відповіді, порушено процедуру або компанія системно не надає документи. До нього додають рішення страховика й попереднє листування. Для ОСЦПВ окрему роль виконує МТСБУ.
Що саме стягувати в суді
Позов може містити страхове відшкодування, передбачені законом фінансові наслідки прострочення, витрати на оцінку та судові витрати. Кожна сума має власну підставу й період розрахунку. Відповідачем є належний страховик, а до винуватця юридична вимога подається щодо непокритої частини за наявності підстав. Суд оцінює договір, матеріали ДТП, строки повідомлення, огляди та обидва розрахунки. Ремонт до експертизи може ускладнити доказ, але не завжди робить його неможливим, якщо збереглися фото, акти й деталі.
Неплатоспроможний страховик
Якщо компанія втратила ліцензію або перебуває у ліквідації, звичайна претензія може бути недостатньою. з’ясовують статус, строки заявлення вимог ліквідатору та спеціальні механізми для договорів ОСЦПВ. Рішення суду проти компанії без активів не гарантує фактичної виплати, тому маршрут стягнення визначають до витрат на тривалий процес.
Строки в страховій справі
У справі є кілька різних строків: повідомлення про ДТП, подання заяви на виплату, огляд, збирання документів, прийняття рішення та фактичне перерахування. Порушення одного не допустимо підміняти іншим. Страховик повинен пояснити, з якої дати рахує період і якого документа бракувало. Потерпілий веде власну хронологію з доказами доставки. Якщо компанія щоразу просить новий документ, якого закон або договір не вимагає, це фіксують у претензії.
Проценти та санкції за прострочення
Наслідки залежать від виду страхування, договору й загальних норм про грошове зобов’язання. У розрахунку вказують початкову дату, базу, ставку та кількість днів. Не допустимо просто додати «штраф 100%» без правової підстави. Суд може зменшувати окремі санкції за встановлених умов, але основне відшкодування оцінюється окремо.
Вина потерпілого і причинний зв’язок
Порушення потерпілим правил може впливати на розподіл відповідальності, але страховик повинен показати, як саме воно спричинило або збільшило шкоду. Непристебнутий ремінь має інше значення для тілесних ушкоджень, ніж для пошкодження бампера. Наявність адміністративного протоколу ще не дорівнює остаточному висновку; аналізують постанову, схему, експертизу й поведінку всіх учасників.
Незалежний експерт
Експерту надають автомобіль, матеріали ДТП й документи про попередні ремонти. Інша сторона може бути повідомлена про огляд, щоб зменшити спір щодо умов. Звіт повинен містити кваліфікацію оцінювача, вихідні дані, фото та розрахунок. Лише рахунок СТО без методики не завжди переконає суд у розмірі збитку.
Перевірити власний пакет документів
До спору потрібно зібрати повідомлення про ДТП, заяву на виплату, поліс, схему або матеріали поліції, фото, акт огляду, звіт оцінки, документи про право на автомобіль і реквізити для виплати. Дата фактичного подання кожного документа впливає на відлік строків.